Indonesia kembali menjadi sorotan dengan gelombang investasi besar dan dinamika unik di sektor ekonomi digital. Pekan ini, perusahaan fintech JULO memperkuat posisinya, Danantara memperluas inisiatif limbah-menjadi-energi, dan Protelindo mengakuisisi Remala. Selain itu, produsen kendaraan listrik VinFast dan platform kripto Bybit resmi memulai operasional di Indonesia.
Di sektor teknologi, Tencent Cloud mengumumkan kemitraan dengan J&T Express, sementara platform AI Gemini mempercepat ekspansinya di Asia Tenggara. Hengtong juga memulai pembangunan proyek di Batam, menegaskan peran Indonesia sebagai jangkar babak baru pertumbuhan di kawasan.
Bersamaan dengan itu, laporan terbaru dari Momentum Works tentang quick commerce di Asia Tenggara menyoroti jalur perkembangan yang sangat berbeda dari Tiongkok dan India. Perbedaan ini justru dilihat sebagai kekuatan strategis bagi wilayah tersebut.
Quick commerce di Tiongkok dibangun di atas kepadatan pengemudi pengiriman makanan selama satu dekade, sedangkan versi India mengisi celah ritel terorganisir yang tipis untuk konsumen kelas atas. Namun, Asia Tenggara dengan ritel offline yang dominan, terfragmentasi, dan terlokalisasi, memerlukan pendekatan yang berbeda.
Model quick commerce di Asia Tenggara berfokus pada perluasan ritel yang sudah ada melalui lapisan pemenuhan sesuai permintaan, bukan menggantikannya. Ini adalah tentang amplifikasi, bukan disrupsi.
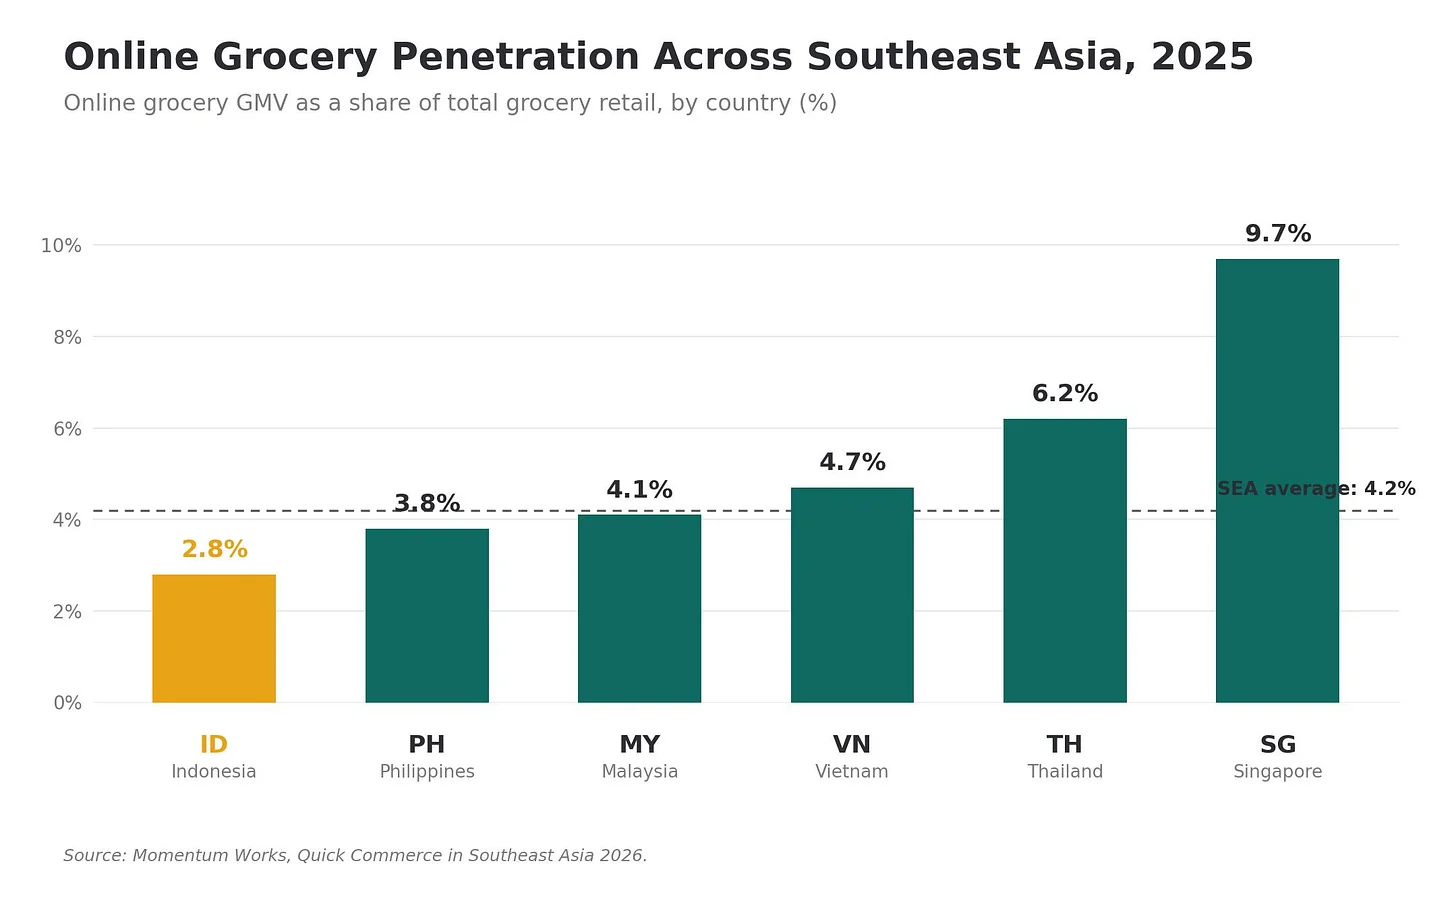
Skala pasar quick commerce di Asia Tenggara sudah signifikan, mencapai nilai transaksi bruto (GMV) US$7,3 miliar pada tahun 2025. Angka ini setara dengan sekitar 4,6% dari total pasar e-commerce regional, menunjukkan potensi besar untuk kategori yang masih dianggap baru ini.
Momentum Works mengidentifikasi kepadatan permintaan (konsentrasi pembeli) sebagai kendala utama di sebagian besar Asia Tenggara. Platform dan pengecer yang berhasil mengatasi tantangan ini akan menjadi pemimpin pasar dalam dekade mendatang. Struktur ritel, kepadatan urban, dan kebiasaan konsumen yang sangat bervariasi di setiap negara di Asia Tenggara akan membentuk lintasan perkembangan yang berbeda.
Bagi Indonesia, sebagai pasar internet konsumen terbesar di Asia Tenggara, implikasinya sangat menarik. Basis ritel Indonesia didominasi oleh warung dan minimarket lokal, sehingga model dark store ala Tiongkok tidak dapat diterapkan begitu saja.
Model yang sukses di Indonesia kemungkinan akan bersifat "ekosistem-native." Ini merupakan perpaduan antara super-aplikasi seperti GoTo dan Grab, raksasa marketplace seperti Shopee, pemain integrasi warung seperti Warung Pintar dan GudangAda, serta jaringan ritel modern seperti Indomaret dan Alfamart yang telah menguji coba pemenuhan on-demand.
Jika quick commerce regional berkembang sesuai proyeksi, Indonesia berpotensi menjadi salah satu pasar terbesar dan paling beragam di Asia Tenggara. Negara ini akan menjadi laboratorium nyata untuk mengamati implementasi "perluasan ritel" dalam skala besar.