Indonesia kembali menjadi sorotan dengan masuknya gelombang investasi dan ekspansi bisnis signifikan dari berbagai sektor. Pekan ini, JULO menggandakan operasinya, Danantara memperluas inisiatif pengolahan limbah menjadi energi, dan Protelindo mengakuisisi Remala.
Raksasa otomotif VinFast dan bursa kripto Bybit resmi membuka gerai di Indonesia, menandai ekspansi pasar yang agresif. Di lini teknologi, Tencent Cloud sukses menggaet J&T Express, sementara Gemini mencatat pertumbuhan pesat di Asia Tenggara, dan Hengtong memulai pembangunan fasilitas di Batam.
Di tengah dinamika ini, sebuah laporan terbaru dari Momentum Works menyoroti jalur unik perdagangan cepat (quick commerce) di Asia Tenggara. Wilayah ini mengembangkan model yang sangat berbeda dari praktik di Tiongkok dan India, menjadikannya kekuatan tersendiri.
Berbeda dengan Tiongkok yang quick commerce-nya dibangun di atas kepadatan kurir pengantar makanan, atau India yang mengisi kekosongan ritel modern, Asia Tenggara memiliki karakteristik unik. Ritel offline di sini tetap dominan, terfragmentasi, dan sangat terlokalisasi.
Oleh karena itu, quick commerce di Asia Tenggara tidak bertujuan menggantikan struktur ritel yang ada, melainkan memperluasnya dengan lapisan pemenuhan pesanan sesuai permintaan. Ini adalah "amplifikasi, bukan disrupsi" dari lanskap ritel yang sudah mapan.
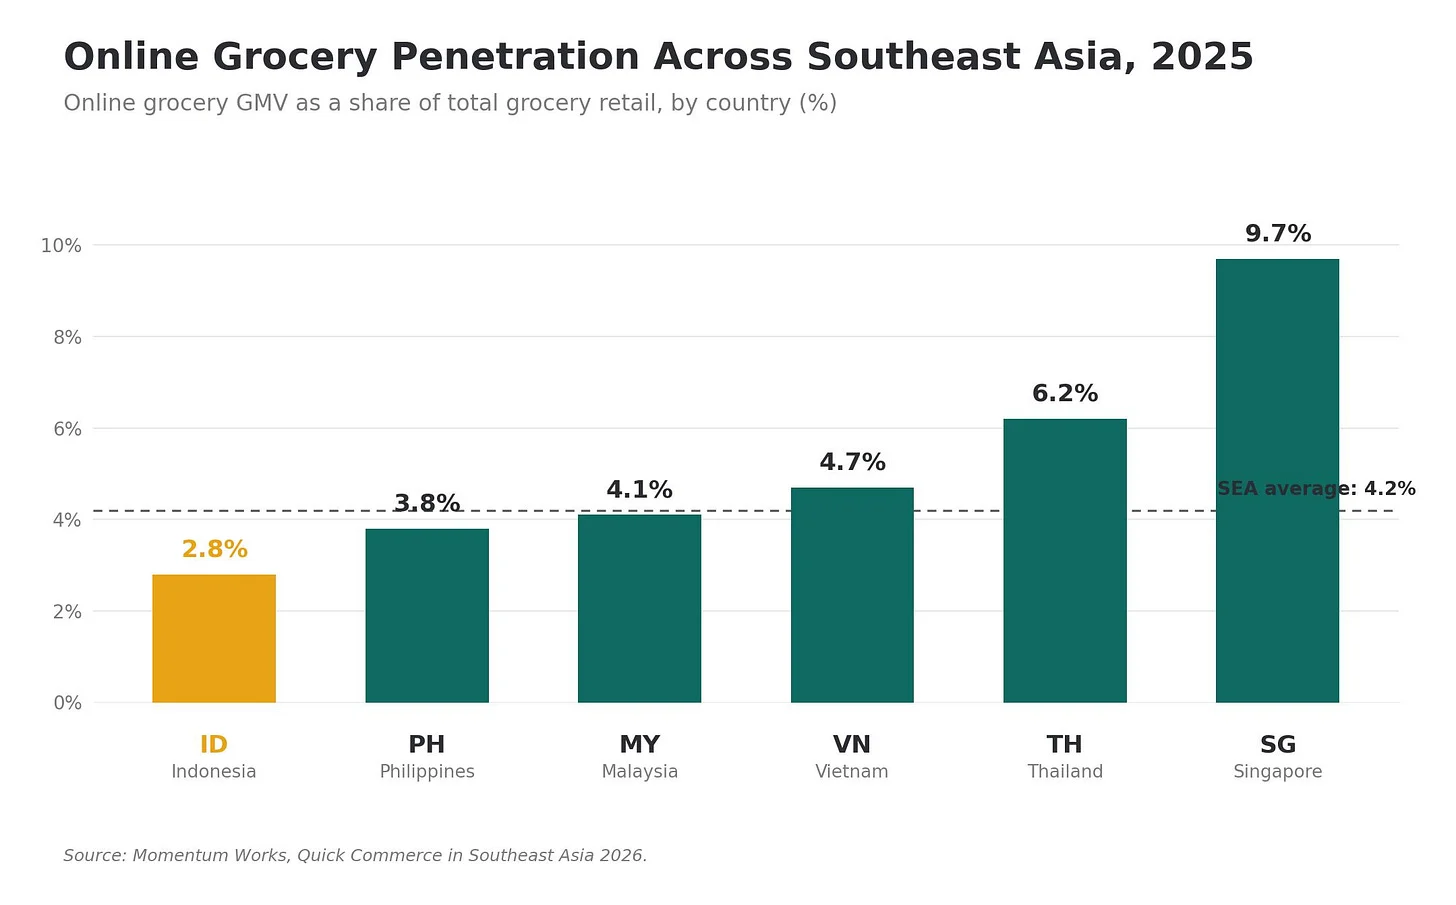
Skala pasar ini sudah signifikan, dengan nilai transaksi bruto (GMV) quick commerce Asia Tenggara mencapai US$7,3 miliar pada tahun 2025, setara dengan 4,6% dari total pasar e-commerce regional. Momentum Works mengidentifikasi kepadatan permintaan sebagai kendala utama di sebagian besar Asia Tenggara, menunjuk pada platform yang mampu memecahkan konsentrasi konsumen sebagai pemenang di masa depan.
Bagi Indonesia, implikasi laporan ini sangat menarik. Sebagai pasar internet konsumen terbesar di Asia Tenggara dan jangkar e-commerce regional, Indonesia berada di pusat evolusi quick commerce dengan profil struktural yang khas.
Basis ritel lokal didominasi oleh warung dan minimarket lingkungan, sebuah struktur yang tidak bisa begitu saja ditimpa oleh model dark store ala Tiongkok. Model kemenangan di sini bersifat ekosistem-native, memadukan super-aplikasi seperti GoTo dan Grab, raksasa marketplace seperti Shopee, pemain integrasi warung seperti Warung Pintar dan GudangAda, serta rantai ritel modern seperti Indomaret dan Alfamart yang telah menguji coba pemenuhan sesuai permintaan.
Jika quick commerce regional tumbuh sesuai proyeksi, Indonesia kemungkinan akan menjadi salah satu pasar quick commerce terbesar dan paling beragam operator di Asia Tenggara. Ini akan menjadi laboratorium dunia nyata yang instruktif untuk melihat bagaimana "ekstensi ritel" terwujud dalam skala besar.