Indonesia terus menegaskan posisinya sebagai titik infleksi penting di Asia Tenggara, menarik investasi signifikan dan memelopori inovasi di berbagai sektor. Pekan ini, sejumlah perusahaan global dan lokal memperkuat kehadirannya, menegaskan dominasi ekonomi digital Indonesia di kancah regional.
Di antara sorotan utama adalah ekspansi JULO di sektor finansial, upaya Danantara dalam teknologi limbah menjadi energi, serta akuisisi Remala oleh Protelindo. Selain itu, raksasa otomotif VinFast dan platform kripto Bybit resmi menancapkan bendera operasionalnya di tanah air.
Sektor teknologi juga tak kalah dinamis, dengan Tencent Cloud menggaet J&T Express, pertumbuhan pesat Gemini di seluruh Asia Tenggara, dan peletakan batu pertama Hengtong di Batam. Berbagai pergerakan ini menunjukkan bahwa Indonesia secara strategis menjadi jangkar babak baru pertumbuhan ekonomi di kawasan.
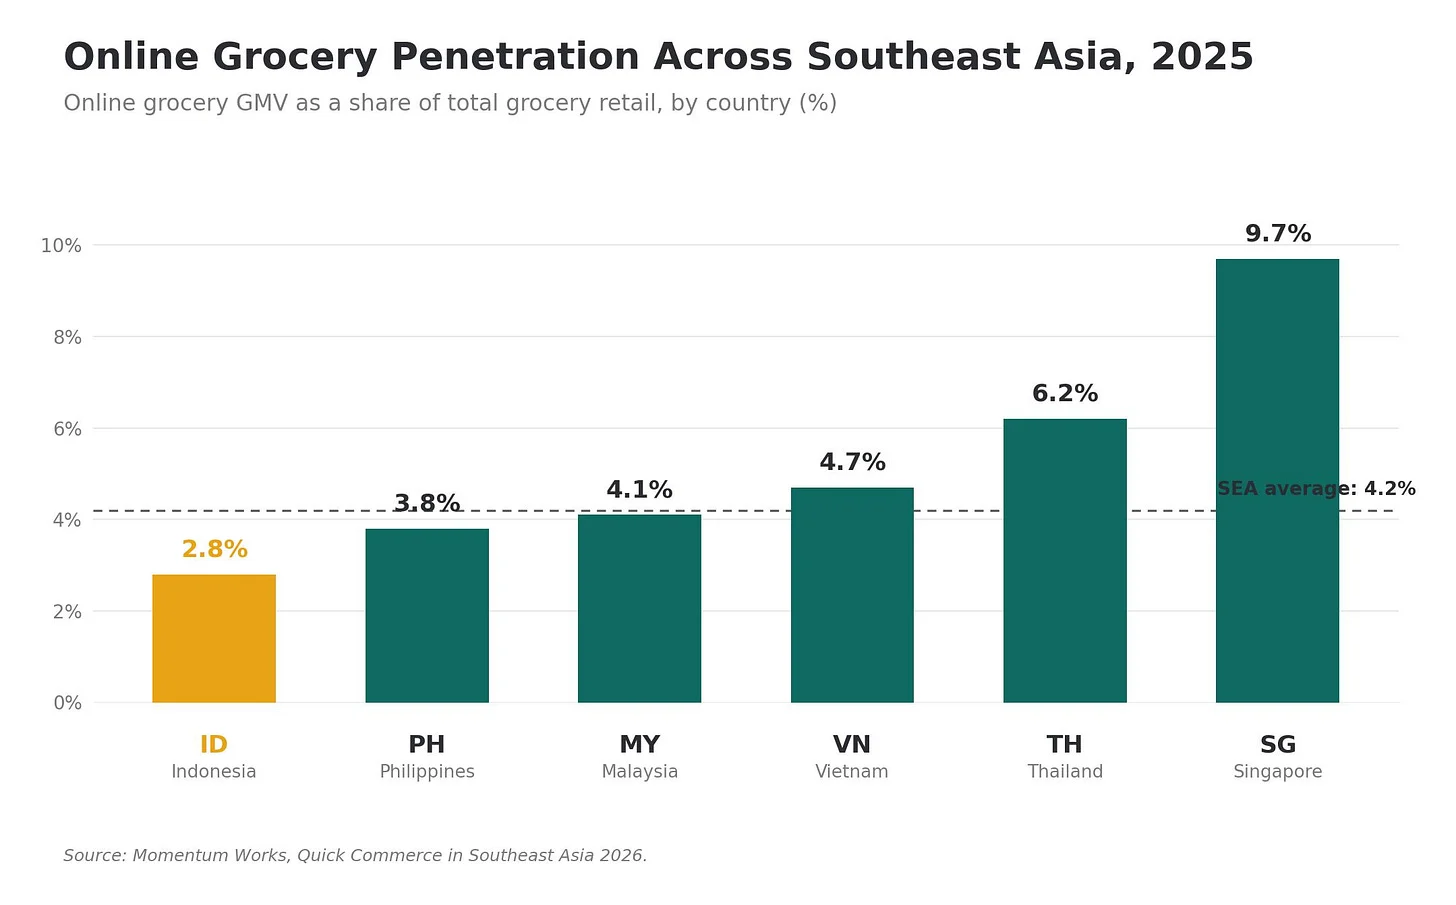
Lebih lanjut, laporan terbaru dari Momentum Works menyoroti jalur unik quick commerce di Asia Tenggara, yang berbeda signifikan dari model di Tiongkok dan India. Perbedaan ini justru menjadi kekuatan tersendiri bagi wilayah tersebut.
Berbeda dengan Tiongkok yang dibangun di atas kepadatan pengemudi pengantaran makanan atau India yang mengisi kekosongan ritel terorganisir, Asia Tenggara memiliki lanskap ritel offline yang dominan, terfragmentasi, dan sangat terlokalisasi. Oleh karena itu, quick commerce di sini berfungsi sebagai lapisan pemenuhan permintaan (on-demand fulfilment) untuk memperluas ritel yang sudah ada, bukan menggantikannya. Ini bisa dipahami sebagai ‘amplifikasi’, bukan ‘disrupsi’.
Skala quick commerce di Asia Tenggara telah mencapai GMV US$7,3 miliar pada tahun 2025, sekitar 4,6% dari total pasar e-commerce regional, menandakan fondasi kuat untuk kategori yang masih dianggap baru. Momentum Works menganalisis peluang ini melalui lensa tiga kepadatan: kepadatan permintaan, kepadatan pasokan, dan kepadatan pemenuhan.
Kunci utama dari analisis ini adalah bahwa kepadatan permintaan masih menjadi kendala utama di sebagian besar Asia Tenggara. Ini berarti platform dan peritel yang berhasil mengatasi konsentrasi konsumen akan menjadi pemenang dalam dekade mendatang, dengan model yang akan sangat bervariasi antarnegara.
Bagi Indonesia, implikasinya sangat menarik sebagai pasar internet konsumen terbesar di Asia Tenggara dan jangkar e-commerce regional. Profil struktural ritel Indonesia yang didominasi oleh warung dan minimarket lingkungan tidak dapat begitu saja diganti dengan model dark store ala Tiongkok.
Hal ini mengarah pada model kemenangan yang "ekosistem-native", bukan hanya berbasis platform: perpaduan super-aplikasi seperti GoTo dan Grab, raksasa marketplace seperti Shopee, pemain integrasi warung seperti Warung Pintar dan GudangAda, serta rantai ritel modern seperti Indomaret dan Alfamart yang sudah menguji coba pemenuhan on-demand.
Jika quick commerce regional berkembang sesuai proyeksi, Indonesia diperkirakan akan menjadi salah satu pasar quick commerce terbesar dan paling beragam operatornya di Asia Tenggara. Ini menjadikannya laboratorium dunia nyata yang instruktif untuk melihat bagaimana ‘memperluas ritel’ dapat diimplementasikan dalam skala besar.