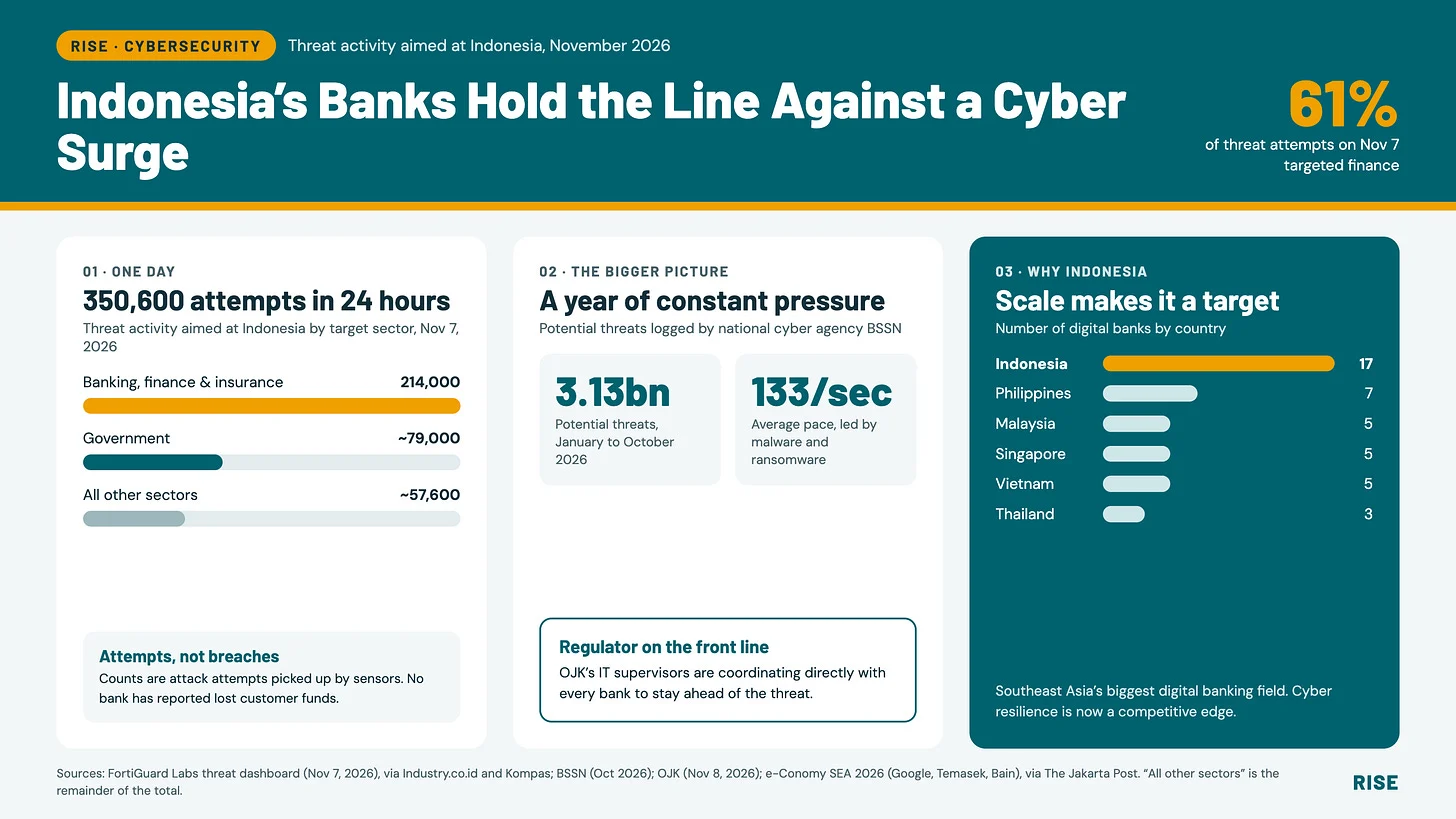
Ekosistem teknologi Indonesia terus berevolusi, ditandai dengan perubahan kepemimpinan, langkah strategis perusahaan, serta peningkatan momentum di bidang AI dan infrastruktur digital. Kolaborasi dan adopsi teknologi menjadi kunci pertumbuhan fase berikutnya, seperti terlihat pada pergerakan perusahaan seperti AtlasGo, DOKU, dan Grab.
Lanskap fintech Asia Pasifik kini didefinisikan oleh pergeseran menuju "coopetition" dan kematangan strategis. Laporan Money20/20 tahun 2026 mengungkapkan bahwa kawasan ini telah melampaui tahap eksperimen murni menuju solusi digital skala besar.
Kolaborasi mendalam antara bank tradisional dan fintech yang lincah bukan lagi sekadar tren, melainkan keharusan komersial. Regulator juga berevolusi dari penjaga gerbang yang ketat menjadi mitra proaktif, membuka jalan bagi pertumbuhan industri berkelanjutan dan infrastruktur canggih.
Data kunci menyoroti AI, pinjaman digital, dan keuangan terintegrasi sebagai pendorong utama transformasi ini. Survei menunjukkan Artificial Intelligence (AI) memiliki dampak paling signifikan, dengan 61,2% organisasi telah mengadopsinya untuk meningkatkan operasi.
Teknologi blockchain dan distributed ledger (DLT) menyusul di angka 17,9%, dengan stablecoin menjadi fokus untuk kasus penggunaan B2B dan lintas batas. Ada konsensus kuat mengenai inklusi keuangan; 90,6% perusahaan memprioritaskan kebaikan sosial.
Selain itu, 72.9% setuju bahwa solusi fintech hiper-lokal yang disesuaikan untuk usaha kecil dan menengah (UKM) adalah kunci untuk membuka pertumbuhan ekonomi regional.
Bagi pasar Indonesia, laporan ini menyoroti peluang pertumbuhan besar yang selaras dengan strategi digital nasional. Indonesia diakui atas langkah perintisnya, seperti Bank Indonesia yang memberikan lisensi open banking pertamanya.
Pemain lokal seperti Bank Jago juga berhasil mengintegrasikan tradisi budaya seperti "arisan" ke dalam mode antarmuka pengguna berteknologi tinggi. Ini menunjukkan adaptasi yang kuat terhadap konteks lokal dan kebutuhan pasar.
Dengan sekitar 166 juta orang dewasa yang belum memiliki rekening bank di Asia Tenggara, menangkap pasar yang belum tergarap ini dapat meningkatkan PDB regional hingga 14%. Ini merupakan potensi besar bagi pertumbuhan ekonomi.
Ke depan, institusi keuangan Indonesia dapat memanfaatkan wawasan ini dengan berinvestasi besar-besaran dalam literasi digital akar rumput. Mereka juga perlu menyeimbangkan pencegahan penipuan dengan pengalaman pelanggan yang mulus untuk membangun kepercayaan jangka panjang.